【ローソン】「盛りすぎチャレンジ!」価格そのまま約50%増量!
yamashitatekk@gmail.com
おトクな暮らしノート
こんにちは、いつもブログを読んでいただきありがとうございます!今回は、保険料を安くする方法!見直すポイント5つと注意点を体験談付きで解説をレポートします。


毎月の保険料、いくら払っていますか?
結婚や出産、子どもの成長など、ライフスタイルが変わると必要な保障も変わります。
ところが、加入したときのまま保険を続けている人も多いのではないでしょうか。
私も以前は、医療保険や生命保険を何年も同じ内容で加入していました。
しかし、FP3級の勉強をきっかけに保険について学び、保障内容を見直しました。
その結果、医療保険を解約して固定費を削減。さらに生命保険をネット型に変更し、同じ保障内容でも保険料を安くできました。
この記事では、保険料を安くする5つの方法と、私自身の見直し体験を紹介します。
必要な保障を残しながら、家計の負担を減らしたい方は参考にしてみてください。
保険料を見直すときは、いきなり解約するのではなく、まず現在の契約内容を確認しましょう。
確認したいのは、次の4つです。
保険証券や保険会社のマイページを見ると、現在の契約内容を確認できます。
「どんな保障に入っていたかな?」と思った方は、この機会に確認してみましょう。
私も以前は、保険会社の担当者と相談して加入していましたが、毎年の確認時には保障内容を忘れてしまっていました。
保険は一度加入したら終わりではありません。定期的に内容を確認することが大切です。

保険の内容を把握できてる人って実は少ないんじゃないかなと思います。
保険料を安くする方法は、保険を解約することだけではありません。
保障内容や保険会社、支払い方法を見直すことで、保険料を抑えられる場合があります。
まず確認したいのが、保障内容の重複です。
たとえば、医療保険とがん保険の両方に入院保障が付いている場合があります。
また、勤務先の団体保険やクレジットカード付帯の保険など、別の契約にも似た保障が付いていることがあります。
保障が重複しているからといって、必ずしも不要とは限りません。
それぞれの給付条件や保障内容を確認し、本当に必要か考えてみましょう。
保険の重複を避けることで保険料も抑えられます。
加入した当時と現在では、必要な保障額が変わっていることがあります。
たとえば、子どもが小さい頃は大きな死亡保障が必要でも、子どもが成長すると必要額が変わる場合があります。
住宅ローンに団体信用生命保険が付いている場合も、万が一のときに必要な保障額を考える材料になります。
家族構成や貯蓄額、住宅ローンの状況などを踏まえて、保障額を見直してみましょう。
過度な保障内容は、保険料も高くなりますよ。
まずは公的保障の確認から始めてみましょう。
保険には、基本の保障に加えて特約を付けられる商品があります。
たとえば、次のようなものです。
特約を付けると安心感はありますが、その分保険料も高くなります。
現在の生活に必要な保障なのか、給付条件に納得できるかを確認しましょう。
ただし、特約によって保障内容は異なります。保険料だけで判断せず、必要性を考えることが大切です。
自分にとって必要な内容かを考える必要がありますね。
保険会社や加入方法を変えることで、保険料を抑えられる場合があります。
ネット型保険は、インターネットで申し込みや手続きができる保険です。
対面型の保険と比べて、保険料が安い商品もあります。
ただし、同じような保障内容に見えても、給付条件や保障期間、特約などが異なる場合があります。
保険料だけでなく、保障内容をそろえて比較することが大切です。
必要な保障が少なく保険料が高い・低いのは本末転倒ですね。
保険料の支払い方法も確認してみましょう。
保険によっては、月払いよりも年払いの方が、年間の支払総額を抑えられる場合があります。
私も生命保険をネット型に変更した際、年払いを選びました。
同じ保障内容でも、ネット型に変更し、年払いにしたことで保険料を安くできています。
年払いはまとまった金額が必要になるため、家計に無理のない範囲で検討しましょう。
年払いにしたことで保障内容は同じでも2,000円程安く抑えられています。
ここからは、私自身の保険見直しについて紹介します。
以前、私は民間の医療保険に加入していました。
独身の頃は毎月約10,000円、結婚後は毎月約6,000円の保険料を支払っていました。
保障内容は、入院日額5,000円や手術給付金、各種特約、積立型の保険などです。
若い頃は貯蓄も少なく、公的医療保険や高額療養費制度についても、あまり理解していませんでした💦
保険会社の担当者と相談して加入したものの、毎年の契約確認では、細かい保障内容を忘れてしまうこともありました。
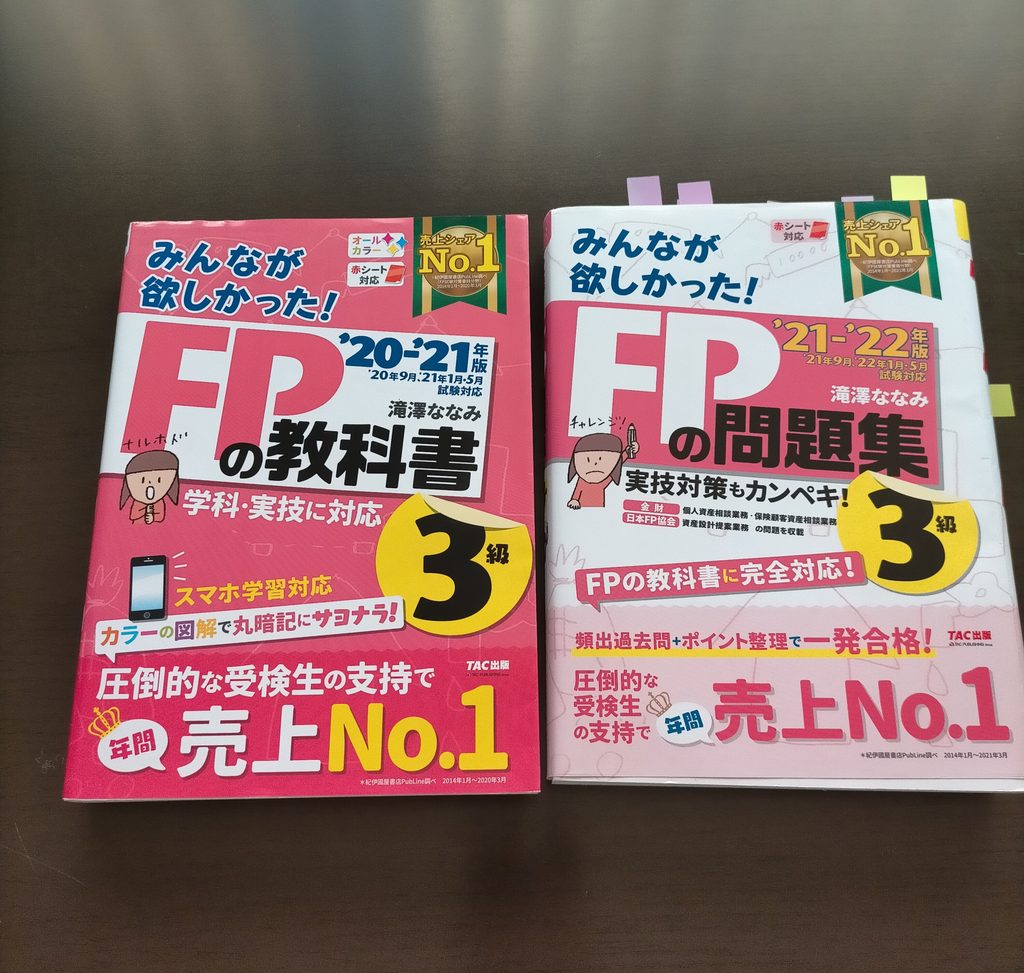
保険を見直すきっかけになったのは、FP3級の勉強です。
勉強を通して、公的医療保険や高額療養費制度などについて知りました。
日本には公的な保障制度があり、医療費の自己負担を軽減する仕組みがあります。
そこで、自分の貯蓄や収入、家族の状況などを考え、民間の医療保険が本当に必要なのかを考えるようになりました。
そして、私は医療保険を解約することにしました。
ところが、医療保険を解約して約1か月後のことです。
右下腹部に痛みがあり、高熱も出ました。
日曜日だったため、休日当番医を受診。その後、大きな病院を紹介され、検査を受けることになりました。
血液検査やCT検査、点滴などを受け、医師からは「虫垂炎の可能性があり、すぐに入院や手術が必要になるかもしれない」と説明されました。
そのとき、頭に浮かんだのは、
「医療保険、解約しなければよかった……」
でした。
幸い、最終的には虫垂炎ではなく、入院や手術も必要ありませんでした。
その日の医療費は約14,000円でした。
大きな病気ではなかったことに安心しましたが、保険を解約した直後だったので、タイミングの悪さに驚きました。
人生においては、あるあるなのかもしれません。
私の場合、医療保険を解約したことで、毎月約6,000円の固定費を削減できました。
年間にすると72,000円です。
このお金は、ただ使わずに残すのではなく、貯蓄と投資に回すことにしました。
当時、NISA制度が始まって数年が経っていたこともあり、投資について勉強を始めました。
投資には元本割れのリスクがあることも理解したうえで、無理のない金額から毎月積み立てることにしました。
保険料を見直したことで、家計の固定費を減らし、将来に向けたお金の準備を始めるきっかけになりました。
もちろん、医療保険を解約することが、すべての人にとって正解というわけではありません。
貯蓄額や収入、家族構成、働き方によって、必要な保障は異なります。
また、公的医療保険の対象外となる差額ベッド代や食事代、交通費なども考えておく必要があります。
自分にとって必要な保障を考えたうえで、判断することが大切です。
医療保険を見直した一方で、生命保険は必要な保障を残すことにしました。
そこで、保険会社や加入方法を比較し、ネット型の保険に変更しました。
さらに、支払い方法を年払いにしたことで、同じ保障内容でも保険料を安くできています。
保険を見直すときは、すべて解約する必要はありません。
必要な保障は残しながら、保険会社や支払い方法を変えるだけでも、節約につながる場合があります。
私自身、医療保険の解約と生命保険の見直しを通して、保険料は定期的に確認することが大切だと感じました。
保険料を安くすることは大切ですが、保険を見直すときには注意点もあります。
保険料を減らしたいからといって、すべて解約するのはおすすめできません。
万が一のときに、貯蓄だけで生活費や教育費などをまかなえるか考えてみましょう。
自分や家族に必要な保障を確認してから判断することが大切です。
別の保険に入り直す場合は、注意が必要です。
健康状態や年齢によっては、新しい保険に加入できなかったり、条件が付いたりすることがあります。
新しい保険の契約が成立し、保障が開始されたことを確認してから、現在の保険を解約しましょう。
保険に加入するときは、健康状態などを告知する必要があります。
病歴や現在の健康状態によっては、加入できない場合や、特定の病気が保障対象外になる場合があります。
今の保険を解約してから新しい保険を探すのではなく、先に加入できるか確認しましょう。
積立型の保険などは、解約すると解約返戻金を受け取れる場合があります。
ただし、契約からの期間によっては、払い込んだ保険料より少なくなることもあります。
また、更新型の保険は、更新時に保険料が上がる場合があります。
解約する前に、返戻金や保障期間、更新後の保険料を確認しましょう。
民間保険を考えるときは、公的保障についても知っておきましょう。
日本には、病気やけが、働けなくなったときなどに備える公的な制度があります。
代表的なものは次のとおりです。
| 制度 | 内容 |
|---|---|
| 高額療養費制度 | 1か月の医療費の自己負担が一定額を超えた場合、超えた分が支給される制度 |
| 傷病手当金 | 会社員などが業務外の病気やけがで働けず、給与を受けられない場合の所得保障 |
| 遺族年金 | 家族を亡くした場合、一定の要件を満たす遺族が受け取れる年金 |
ただし、加入している健康保険や働き方、家族構成などによって、利用できる制度や支給条件は異なります。
特に、自営業者や会社員では利用できる保障が異なる場合があります。
民間保険に加入する前に、公的保障でどこまで備えられるのかを確認してみましょう。
保険料を安くするには、次の5つを確認してみましょう。
私自身、医療保険を解約したことで年間72,000円の固定費を削減できました。
また、生命保険をネット型に変更し、年払いにすることで、必要な保障を維持しながら保険料を抑えられています。
節約は、ただ支出を減らすことが目的ではありません。
浮いたお金を貯蓄や投資、家族との時間など、自分にとって価値のあることに使うためのものです。
まずは、現在加入している保険の内容と年間保険料を確認してみませんか?
毎月の保険料を見直すことが、家計改善の第一歩になります。
【関連記事はこちら】
▶医療保険を解約しました~固定費削減~
▶新NISAは今が始めどき!証券会社別おすすめポイント解説


今日もHAPPY♪
皆さまも良い1日を♪
ブログを読んでいただき、本当にありがとうございました!